ҚАРЫЗҒА БАТҚАН ҚОҒАМ: байлықтың елесіне кім сеніп жүр?
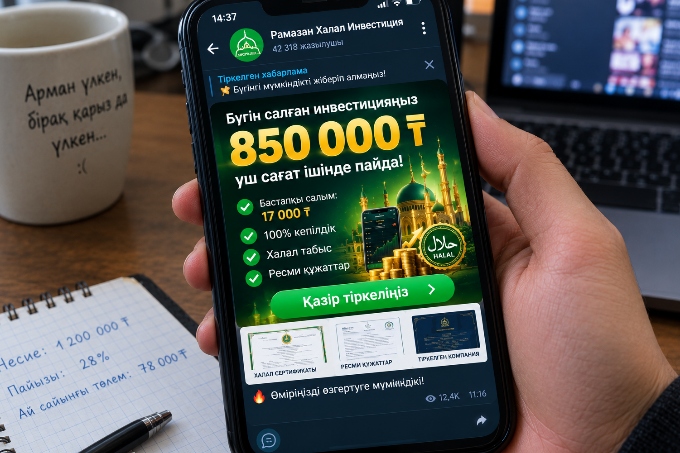
Телефон экранында жарқ еткен бір сан көзге оттай басылады – 850 000 теңге. Оның астарында тайға таңба басқандай етіп, небәрі 17000 теңге салсаңыз, үш сағаттың ішінде қомақты олжаға кенелетініңіз жазылған. Жан-жағын «жүз пайыздық кепілдік», «халал табыс», «ресми куәліктер» деген жалған қауіпсіздік қалқаны қоршап тұр. Алғашқы көзқараста бұл көрініс тұйыққа тірелген қаржылық қаспақтан шығар жалғыз сүрлем тәрізді көрінеді. Әсіресе айлығы шайлығына жетпей, несие өсімі жағадан алған, әрбір күнін ертеңгі қарызбен жамап жүрген жан үшін бұл ұсыныс бейжай қалдырмасы анық. Өйткені мұндай сәтте адамға байып кету емес, ең алдымен жан тыныштығы мен иықтағы жүктен бір сәтке де болсын арылу аса маңызды. Жалған үміттің құдіреті де осында – ол адамның қалтасындағы жұрнақ ақшасын ғана емес, ертеңгі күніне деген сенімін де әлсіретіп, мұқатады.
Әлеуметтік желі кеңістігі сан алуан арбаудың алаңына айналғалы қашан. Бірі қаражатын бірнеше еселеп көбейтіп беремін деп кеуде соқса, екіншісі букмекерлік бәсекелерден мызғымас ұтыс тауып беремін деп уәде үйіреді. Тағы бірі ұтыс ойындары арқылы тосын сыйға кенелтуді мақсат тұтады. Сырттай қарағанда әртүрлі болып көрінгенімен, бұлардың түпкі мақсаты бір – аз ғана әрекетпен мол пайдаға бөленуге болатынын санаға сіңіріп, адамды асығыс шешім қабылдауға итермелеу. Мұқтаждық қамыты қысқан сайын ақылға салқындау қарап, ұсыныстың қайнар көзін тексеруге мұрша келмейді. Бұрынғы қарызын жабу үшін тағы бір несие рәсімдеген адамға құтқарушы қол ауадай қажет. Күнкөрістен қағылған жанға кенеттен түскен олжа үлкен сый сияқты сезіледі. Жиған-тергенінен айырылып қалудан үрейленген жан жоғалтқанын қайтарудың амалын іздеп, соқыр сенімнің жетегінде кетеді. Дәл осындай осал шақта күмәнді ұсыныс қауіпті аймақ емес, керісінше, сәулелі мүмкіндік болып елестейді.

Мұның мысалын виртуалды кеңістіктегі «Рамазан Халал Инвестиция», «Ether.fi KZ», «ZAINAB Халал инвестиция» секілді топтардың қызметінен айқын көруге болады. Осы сияқты ресурстардың ондаған мың аудитория жинап, пікірлер мен арнайы мөр басылған сертифкаттарды жариялауы сенімділік тудырған сыңай танытады. 17000 теңгені салып, үш сағат ішінде картаға жүздеген мың пайда түседі деген уәде қарапайым логика сын көтермейтін ақылға қонымсыз дүние. Бастапқы қаражатты небәрі бірнеше сағат ішінде елу есе көбейтіп беру мүмкін емес екені айдан анық. Алайда, осы қарапайым есептің өзіне үңілуге мұрша бермейтін арбау детальдары қоғамды жайлап барады. Бұл қаражат қайдан түседі, нақты экономикалық қызметтің қай түрі бұндай өсім бере алады деген сұраулар жауапсыз қала береді. Сан алуан пікірлер мен сертификаттардың көлденең тартылуы заңдылықты ешқашан дәлелдей алмайды, керісінше, тек психологиялық қысымды күшейтеді.
Дегенмен, қаржылық қауіп-қатер
тек интернеттегі алаяқтармен ғана шектелмейді. Кейде ең үлкен соққы
жақындарымыздың өтініші немесе өз немқұрайлылығымыздың салдарынан келеді.
Қоғамда жиі кездесетін өзекті мәселенің бірі – туысқа, досқа немесе танысқа
сеніп несие әперу, оның рұқсатынсыз кепіл болушы тұлғалар тізіміне кіру,
сондай-ақ бөтен біреудің жеке деректерін пайдаланып атына займ рәсімдеу
жағдайлары. «Туысым ғой, төлемей кетпес», «көмектесіп жіберейінші» деген
аңғалдық пен шектен тыс сенімділік түбінде орны толмас қаржылық шығынға әкеліп
соғады. Өзге біреудің қарызына кепіл болу – ертеңгі күні сол қаржылық
міндеттемені өз мойныңызға алу деген сөз. Жеке деректердің алаяқтардың немесе
сенімсіз адамдардың қолына түсуі сіздің атыңызға миллиондаған қарыздың ілінуіне
себеп болады. Сондықтан жеке деректерді ешқашан ешкімге бермей, қатаң құпия
ұстау – әрбір азаматтың басты қорғанысы.
Қазақстан Республикасы Қаржылық
мониторинг агенттігінің ресми деректеріне сәйкес, жыл басынан бері ондаған
заңсыз қаржы пирамидасының қызметіне тосқауыл қойылып, мыңдаған алаяқтық
сайттар мен топтық чаттардың жұмысы бұғатталды. Сондай-ақ өзге адамдардың атына
заңсыз рәсімделген банк карталары арқылы жүргізілетін күмәнді операциялардың
жолы кесіліп, миллиондаған қаражаттың сыртқа кетуіне немесе қолды болуына қарсы
шаралар қабылданды. Бұл сандардың ар жағында біреудің маңдай терімен тапқан
табысы, отбасының несібесі мен жиған-терген қаражаты тұр. Қаржы алаяқтығының
қауіптілігі де осында, ол адамның қалтасын қағып қана қоймай, сеніміне селкеу
түсіріп, ертеңге деген үмітіне сызат түсіреді.
Құқық қорғау органдарының жүйелі жұмысы нәтижесінде жүздеген қылмыстық істің тергеуі аяқталып, жәбірленушілерге келтірілген миллиардтаған залал өтелуде. Бұл – заңсыз әрекеттерге қарсы күрестің нәтижесін көрсететін маңызды көрсеткіш. Алайда қылмыстың жолын кесу мен оның алдын алу бір-бірінен ажырамайтын міндет. Өйткені алаяқтың айласына тосқауыл қоюдан бұрын, оның арбауына түсіретін алдамшы уәдесін танып-білу маңызды. «Жеңілдің астымен, ауырдың үстімен» пайда табуға шақыратын ұсыныстардың соңы опық жегізуі мүмкін. Сондықтан қаржылық сауаттылықты арттыру, күмәнді жарнаманың ақ-қарасын ажырату және жеке банк деректерін қорғау әр азаматтың күнделікті дағдысына айналуы қажет.

Мұндай арбауларға қарсы тұрар жалғыз
қалқан – қаржылық сауаттылық пен терең пайым. Кез келген жоғары кіріс уәде
етілген жерде мұқият тексеру, лицензияның барын анықтау және асығыс шешімнен
бас тарту қажет. «Тек бүгін», «соңғы мүмкіндік» немесе «жүз пайыз кепілдік»
деген сөздер адамды психологиялық тұзаққа түсірудің амалы ғана. Егер осындай
күмәнді қадамға барып қойған жағдайда, өз-өзіңізді кінәлап отырмай, дереу
тиісті орындарға жүгініп, операцияны
тоқтатудың амалын жасаған жөн. Ақшаны қайтарамыз деп қосымша ақы талап ететін
делдалдарға сену де үлкен қателік. Шынайы өмірде оңай олжа болмайды, ал әрбір
жеңілдетілген уәденің артында үлкен есеп жатады. Сондықтан кез келген қадамға
барар алдында «бұл үрдістен кім пайда көреді?» деген сауалды қою арқылы өз
қауіпсіздігімізді қамтамасыз етуге болады. Ең үлкен ұтыс – күмәнді ұсыныстан
дер кезінде бас тарта білу еркіндігі.
Бәріміз бай болғымыз келеді. Күн
сайын дәулетті болудың жолдарын іздеп, түрлі ақпарат көздерін ақтарып, табысты
арттырудың сырларын кітаптардан қарап, бизнес мотиваторлардың тренингтеріне
құлағымыз түрік жүретіні шындық. Алайда өз қаражатымызды басқаруға келгенде
түрлі сәтсіздіктерге ұшырап, ісіміз кері кетіп жатады. Мұның барлығы қаржылық
сауаттылықтың жоқтығынан немесе байлық іргетасының дұрыс қаланбауынан.
Есепсіздің есесі кетеді деген сөз осы орайда айтылса керек.
Бүгінде несиеге тәуелділік
есірткіге тәуелділік сияқты өршіп барады. Қазақстан Ұлттық Банкінің ресми
дерегіне сәйкес, 2026 жылғы 1 қыркүйектегі жағдай бойынша халыққа берілген
несиелер көлемі 28 трлн теңгеден асты. Қарызға бату оңай, бірақ одан шығу
екінің бірінің қолынан келе бермейді. Жаңа айфон немесе соңғы үлгідегі смартфон
шыға сала 24 айға рәсімдеуге асығамыз. Жылтырақ алтын бұйымдар, сәнді сөмкелер
мен қымбат әтірлер қажеттіліктен емес, көп жағдайда әлеуметтік мәртебені
көрсету үшін алынып жатады. Маркетинг құрығына түсіп, «көзге түсу үшін» алған
осындай тауарлар уақытша қуаныш сыйлағанымен, түбінде отбасылық бюджетті
шайқалтып, қарыз бұғауына, тығырыққа тірейді.
Жеке қаржыны дұрыс басқармаудың салдарынан қоғамда қаржылық тапшылық көріп жүргендер қарасы қалың. Қазба байлықтарға кенелген осындай елде кедейшілік көрсеткішінің әлі де орын алуы терең ойлантатын мәселе. Бұл түйткілдің тамыры Кеңес дәуірінен қалған сана сарқыншақтарынан бастау алады. Кеңестік идеологияның басты бағыттарының бірі – бай адамды жаман етіп көрсету еді. Тәуелсіздік алғалы бері нарықтық экономикаға көшіп, заңдар мен өмір салтымыз өзгергенімен, халықтың санасындағы ескі көзқарас әлі де толық өзгере қойған жоқ. Заман талабына сай бұл мәселені шешу үшін әр азаматқа жеке қаржы кеңесшісі қажет-ақ. Қалайша денсаулығымыз сыр берсе дәрігерге, заңдық мәселе туындаса заңгерге жүгінсек, қаржыны дұрыс бағыттау үшін де арнайы маманға жүгіне алмаймыз?

Бай болудың басты кілті – жүйелі
әдеттер қалыптастыруда жатыр. Қаржылай білімі мен қаражаты жоқ адамдар бірден
күрделі құралдарға ұмтылып, криптовалютаға ақша тігуге тырысады. Алайда
қаржылық құрал ешқашан адамды өзінен-өзі бай қылмайды. Ең бастысы – бай болуға
саналы түрде әдеттену қажет. Дәулетті өмірдің екі мызғымас қағидасы бар:
біріншісі – үнемі ақша жинауды тұрақты дағдыға айналдыру, екіншісі – жиналған
қаражатты саналы түрде инвестициялау. Инвестиция дегеніміз – жеке қаржыдағы
үздіксіз ағылып тұратын «қаржы бұлақтары». Ондай бұлақтардың көзі қаншалықты
көп болса, материалдық жағдай да соғұрлым толымды болады.
Ұлттық салт-дәстүрімізде де
қаржылық сауаттылықтың терең философиясы жатыр. Шетелдік бизнес тренерлер
қайырымдылық жасап, қолдың ашық болуын жиі айтады. Бұл қасиет қазақтың қанында
бағзы заманнан бар. Мәселен, көрімдік, байғазы, тиын тағу сияқты дәстүрлер
адамға жақсы көңіл-күй сыйлап қана қоймай, кеңпейілділікті қалыптастырады.
Тіпті ата-бабамыз мал шаруашылығын басқарған кезде де қатаң инвестициялық есеп
ұстанған: мың бас малдың жартысын қажеттілікке жұмсаса, қалған бөлігін
капиталға қосып, өсіріп отырған. Бұл – ата-бабамыздан келе жатқан нағыз
қаржылық сауаттылықтың көрінісі.
Қоғамдағы өзекті мәселенің бірі –
тұтынушылық несиелердің шамадан тыс көбеюі. Қазіргі таңда қажетсіз тауарға несие
алу – адамды тығырыққа тіреп, кедейлікке апарар төте жол болды. Несиені тек
жаңа бизнес бастауға, кәсіпкерлер бизнесін жүргізіп, айналым капиталын кеңейту
үшін ғана алуы тиіс еді. Алайда теледидар, қымбат гаджет немесе дүркіретіп той
жасау үшін қарызға бату – отбасылық бюджетке жасалған үлкен қиянат. Несие
алғанда қуанудың орнына, қаржылық тығырыққа тірелгеніңді түсініп, терең
ойланған жөн.
Сонымен қатар, азаматтардың
отандық қор нарығына деген сенімін арттырып, компаниялардың акцияларын сатып
алуды үйренуі маңызды. Шетелдік тауарлар мен қызметтерге қаражаттың едәуір
бөлігін жаратып отырғандықтан, өз экономикамызды қолдау үшін отандық
кәсіпорындардың бағалы қағаздарына инвестиция жасаған әлдеқайда тиімді.
Ақша адамға еркіндік сыйлауы да,
оны қарыздың құрсауына байлауы да мүмкін. Бар мәселе – сол ақшаны қалай тауып,
қалай жұмсайтынымызда. Бір сәттік қызығушылық үшін алынған заттың қуанышы
уақытша, ал ойланбай жасалған қаржылық қадамның салмағы жылдарға созылуы
мүмкін. Жалған үмітке алданып, жеңіл олжаның соңынан қуғанша, адал еңбекпен
табыс тауып, аз болса да жинақ қалыптастыру әлдеқайда маңызды. Өйткені қаржылық
сауаттылық – ақшаны көбейтудің ғана емес, өз еңбегіңді, уақытыңды және
отбасыңның болашағын бағалаудың өлшемі.
Ендеше, біз бай көрінуге тырысып
жүріп, шын мәнінде бай болудың жолынан адасып кеткен жоқпыз ба? Қымбат телефон
адамның қадірін арттырмайды, ал қомақты табыс та бақыттың кепілі емес. Нағыз
байлық өзге адамға әсер қалдыру үшін емес, өзің қалаған өмірді қарызға тәуелді
болмай сүре алу. Себебі өмірдегі ең қымбат байлық – несиеге алынған заттар емес,
қарызсыз өмір сүріп, ертеңгі күнге алаңсыз қадам басуға мүмкіндік беретін
қаржылық еркіндік.
Мәдина МӘДІ,
Оңтүстік Қазақстан.
Әбілхайыр Бейсенбі
Мәдина Мәді ханым, қаржылық сауаттылықты тек ақша жинау немесе табыс табу мәселесі ретінде емес, адамның ойлау мәдениеті мен шешім қабылдау жауапкершілігі тұрғысынан қарастырғаныңыз құптарлық. Әсіресе, алаяқтардың адамдардың үміті мен жеңіл табысқа деген қызығушылығын пайдаланатынын нақты көрсетуіңіз маңызды. Өйткені қаржы саласында асығыстық пен орынсыз сенімнің құны қымбатқа түсуі мүмкін. «Тегін ірімшік тек тышқан қақпанында» дегендей, күмәнді ұсынысқа бірден ұмтылмай, ойланып, тәуекелді бағалай білу қажет. Нағыз байлық — көзге көрінетін дүниеде емес, қаржылық тәуелсіздік пен еркін таңдау мүмкіндігінде. Қоғамға осындай маңызды тақырыптарды байыппен жеткізіп жүрген еңбегіңіз жемісті болып, қаламыңыздан тағылымды дүниелер көптеп шыға берсін!
0001
Керемет